
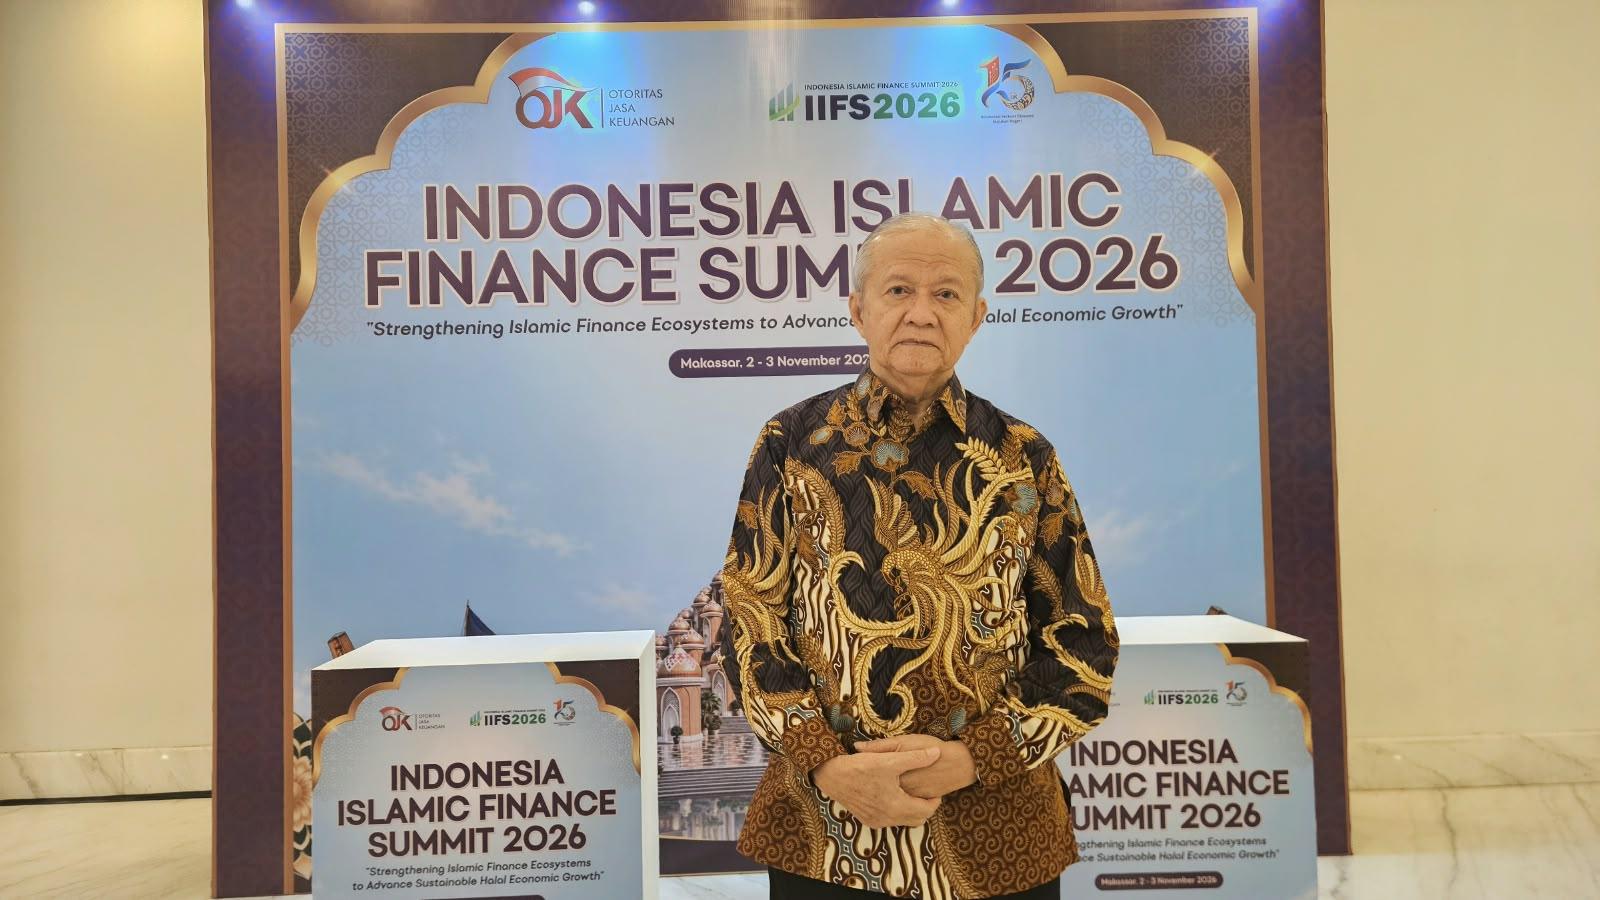
Makasar, panjimas – Hari ini OJK menyelenggarakan Indonesia Islamic Finance Summit 2026 yang akan berlangsung dari tanggal 2-3 November di Makasar.
Salah satu masalah yang harus menjadi perhatian kita bersama adalah bagaimana meningkatkan market share bank syariah yang masih berkutat di angka sekitar 7,3 persen. Dari berbagai kajian terlihat ada empat hal yang sangat menonjol yang harus mendapat perhatian.
Pertama, masih minimnya jumlah ulama , ustadz dan da’i serta tokoh yang mampu dan mau menjelaskan tentang pentingnya kita menjauhi praktek riba dan mempergunakan bank syariah bagi kemashlahatan hidup kita di dunia maupun di akhirat.
Kedua, masih terbatasnya jumlah kantor cabang bank syariah dibandingkan dengan bank konvensional sehingga banyak warga umat yang masih mengalami kesulitan untuk mengaksesnya.
Ketiga, masih tingginya margin pembiayaan yang dibebankan oleh bank syariah kepada nasabah dibandingkan dengan tingkat suku bunga kredit dari bank konvensional. Keempat, proses pengurusan dan pencairan pembiayaan bank syariah masih terbilang lambat sementara umumnya nasabah memerlukan proses yang jauh lebih cepat.
Untuk itu ada empat hal yang harus dihadapi dan yang harus diatasi :
Pertama, bagaimana pihak OJK, DSN-MUI, pengurus ormas Islam, mesjid/mushalla dan Perbankan syariah dapat mendorong para ulama, ustadz dan dai’ serta pengurus ormas islam, mesjid/mushalla untuk ikut mensosialisasikan perbankan syariah.
Kedua, bagaimana pihak perbankan syariah dapat memperbanyak jumlah kantor cabangnya atau membangun sinergi dengan pihak BPRS dan BMT/BTM yang akan berfungsi sebagai kepanjangan tangan dari bank syariah dalam memberikan pelayanan kepada nasabah.
Ini menjadi sangat penting dan strategis karena lembaga keuangan mikro syariah tersebut sudah memiliki banyak pengalaman dalam memberikan pelayanan terhadap usaha mikro dan ultra mikro.
Di samping itu perbankan syariah juga diharapkan untuk bisa bekerjasama dengan pengurus ormas dan pengurus mesjid/mushalla dalam rangka memperbanyak jumlah nasabah.
Ketiga, pihak perbankan syariah harus berusaha membuat beban margin pembiayaan yang mereka berikan kepada nasabahnya jauh lebih rendah dan kebih murah dari suku bunga bank konvensional.
Untuk itu diharapkan keuangan ormas dan keuangan mesjid/ mushalla serta dana-dana yang dimiliki oleh anggota dari masing-masing ormas Islam dan jemaah mesjid/ mushalla serta dana ZIS mereka untuk ditempatkan di perbankan syariah sebelum dipergunakan sebagaimana mestinya sehingga dengan demikian diharapkan jumlah dana murah yang dimiliki oleh pihak perbankan syariah bisa semakin meningkat sehingga margin pembiayaan dari perbankan syariah bisa lebih murah dan lebih rendah.
Keempat, pihak perbankan syariah harus bisa memberikan pelayanan yang cepat dan mudah kepada para nasabahnya. Salah satu caranya selain meningkatkan kualitas sistem, sdm dan teknologi juga bisa dilakukan dengan mengelompokkan usaha dari nasabah ke dalam dua kelompok besar yaitu nasabah dari kelompok usaha kecil dan menengah dan kelompok usaha mikro dan ultra mikro.
Usaha kecil dan menengah dapat berhubungan langsung dengan perbankan syariah. Sementara nasabah dari kelompok usaha mikro dan ultra mikro berhubungan dengan BPRS dan BMT/BTM yang sudah bekerjasama dengan perbankan syariah.
Ini sangat penting untuk diseriusi karena jika perbankan syariah tidak mampu memenuhi keempat hal tersebut maka tentu tidak mustahil mereka akan meninggalkan bank syariah dan hal itu tentu saja tidak kita inginkan.
Anwar Abbas
Pengamat Sosial Ekonomi dan Keagamaan