

oleh : Mohammad Nur Arif, Dosen dan Peneliti di UIN Syarif Hidayatullah dan CSED INDEF
Jakarta, panjimas – Dalam beberapa tahun terakhir, dunia mengalami berbagai gejolak ekonomi yang berdampak langsung pada keputusan-keputusan keuangan masyarakat.
Pandemi global, konflik geopolitik, inflasi tinggi, pelemahan nilai tukar, serta ketidakpastian kebijakan moneter menjadi pemicu utama munculnya kecenderungan masyarakat untuk beralih dari instrumen investasi konvensional ke aset lindung nilai (safe haven), salah satunya adalah emas.
Di tengah fenomena ini, bank bullion (bank emas) atau institusi keuangan yang khusus menangani simpanan, transaksi, dan investasi berbasis emas mulai menjamur di berbagai belahan dunia.
Masyarakat yang ingin menyimpan kekayaannya dalam bentuk emas kini tidak hanya bisa melakukannya secara fisik melalui perhiasan atau logam mulia, tetapi juga secara digital melalui rekening emas.
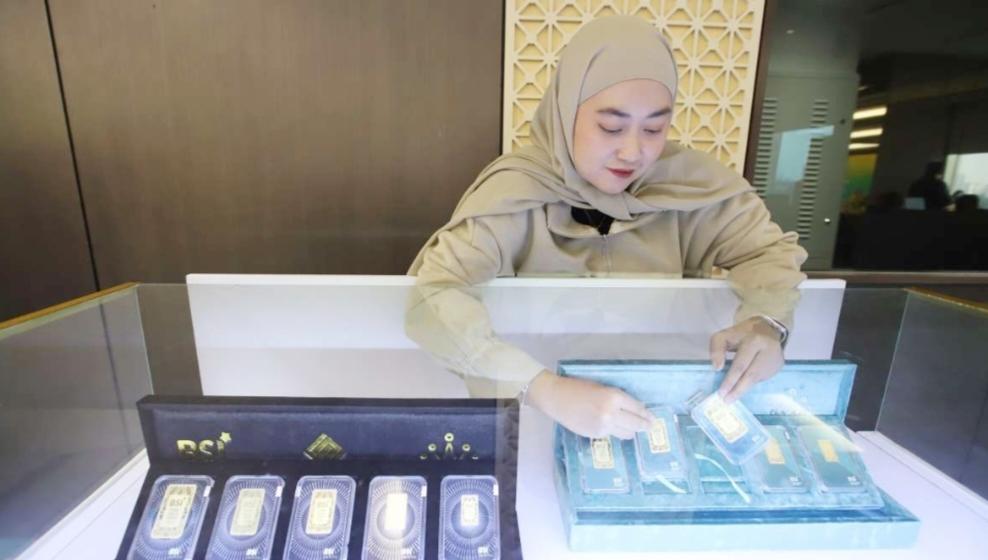
Otoritas Jasa Keuangan telah memberikan izin kepada Bank Syariah Indonesia dan Pegadaian untuk memberikan layanan sebagai Bank Bullion atau bank emas pada 26 Februari 2025 lalu.
Namun demikian, meningkatnya partisipasi publik dalam menyimpan emas di lembaga keuangan menimbulkan pertanyaan penting yaitu bagaimana perlindungan terhadap simpanan emas nasabah? Bila terjadi gagal bayar atau kebangkrutan lembaga penyimpan emas, apakah simpanan emas tersebut aman?
Pertanyaan tersebut mengantarkan kita pada satu isu sentral yang akan dibahas dalam tulisan ini yaitu urgensitas penjamin simpanan emas di bank bullion. Penjamin simpanan ini merupakan suatu mekanisme penting dalam menjaga stabilitas keuangan, meningkatkan kepercayaan masyarakat, dan memperkuat sistem investasi berbasis logam mulia.
Bank bullion atau bank bullyon adalah lembaga keuangan yang beroperasi dalam ekosistem emas, baik dalam bentuk simpanan, pinjaman, investasi, hingga transaksi perdagangan emas secara fisik maupun digital.
Di beberapa negara, bank bullion sudah beroperasi sebagai bagian dari sistem keuangan formal, bahkan menjadi penghubung antara pasar emas global dengan investor lokal.
Kegiatan usaha bulion menjadi bentuk diversifikasi produk jasa keuangan yang memanfaatkan monetisasi emas sebagai sumber pendanaan dalam rangka mendukung kebutuhan pembiayaan pada rantai pasok emas di dalam negeri, mulai dari sektor pertambangan, pemurnian, manufaktur, hingga penjualan emas ke konsumen ritel.
Dengan berbagai fasilitas ini, bank bullion telah menjadi magnet baru bagi masyarakat yang menginginkan stabilitas nilai simpanan jangka panjang.
Sayangnya, meskipun bank bullion memiliki potensi besar, mereka belum sepenuhnya diatur secara komprehensif dalam sistem penjaminan simpanan seperti bank konvensional.
Di Indonesia, Lembaga Penjamin Simpanan (LPS) telah menjadi garda terdepan dalam melindungi dana nasabah di perbankan hingga Rp2 miliar per nasabah per bank.
Namun perlindungan ini belum mencakup simpanan dalam bentuk emas, terutama yang disimpan di lembaga non-bank atau bank bullion yang tidak masuk sistem pembayaran nasional.
Kondisi ini tentu menjadikan adanya risiko yang dapat muncul. Pertama, tidak ada jaminan jika bank bullion gagal bayar.
Apabila bank bullion mengalami kebangkrutan atau gagal bayar, nasabah berisiko kehilangan seluruh simpanan emasnya, karena tidak ada lembaga negara yang menjamin aset tersebut.
Kedua, perlu dibuat suatu mekanisme audit emas yang memadai. Tanpa regulasi ketat, dapat muncul risiko terjadi penyalahgunaan emas nasabah atau pencatatan fiktif.
Ketiga, risiko terjadinya fraud dan kejahatan siber.
Dalam rekening emas digital, risiko pencurian data, manipulasi saldo, hingga hilangnya akses akun sangat mungkin terjadi, terlebih jika tidak dilengkapi sistem keamanan yang canggih dan regulasi pengawasan negara.
Potensi risiko ini menunjukkan betapa pentingnya keberadaan penjamin simpanan emas sebagaimana penjaminan simpanan dana nasabah pada sistem perbankan konvensional saat ini.
Terdapat beberapa urgensitas mengapa penjamin simpanan emas diperlukan untuk diatur. Pertama, penjamin simpanan emas ini akan meningkatkan kepercayaan publik.
Kepercayaan adalah mata uang utama dalam sistem keuangan. Ketika masyarakat yakin bahwa simpanan mereka aman, maka partisipasi dalam layanan keuangan akan meningkat. Penjamin simpanan emas berperan sebagai jaring pengaman yang menciptakan rasa aman bagi nasabah bank bullion, sebagaimana LPS menciptakan kepercayaan terhadap perbankan.
Kedua, penjamin simpanan emas ini akan mendorong inklusi keuangan berbasis emas. Indonesia memiliki tantangan besar dalam inklusi keuangan, terutama di daerah-daerah yang tidak terjangkau oleh bank konvensional.
Simpanan emas bisa menjadi jembatan inklusi keuangan di masyarakat pedesaan, dengan catatan dilengkapi perlindungan hukum melalui penjaminan.
Stabilitas sistem keuangan alternatif akan lebih terjaga dengan keberadaan penjamin simpanan emas ini.
Semakin banyak masyarakat yang berpaling ke emas menunjukkan pergeseran preferensi dalam sistem keuangan. Jika sistem simpanan emas tidak dilengkapi mekanisme penjaminan, maka krisis di satu bank bullion bisa menciptakan kepanikan massal dan domino effect ke lembaga lain.
Keempat, penjamin simpanan emas ini akan mencegah skema ponzi dan investasi bodong. Tanpa kejelasan regulasi dan jaminan institusional, skema penipuan berkedok simpanan emas bisa menjamur.
Penjamin simpanan emas bisa menjadi filter awal untuk menyeleksi lembaga mana saja yang layak dipercaya menyimpan emas masyarakat.
Terakhir, keberadaan penjamin simpanan emas ini menyesuaikan diri dengan tren ekonomi digital.
Dengan berkembangnya aplikasi digital dan dompet emas berbasis fintech, perlu adaptasi dalam sistem penjaminan simpanan. Penjamin simpanan emas adalah bentuk respons terhadap perubahan lanskap keuangan digital yang berbasis aset riil.
Terdapat beberapa model penjaminan yang dapat dikembangkan baik oleh negara, sektor swasta, maupun kerja sama hibrida. Skema penjaminan pertama ialah dilakukan oleh negara melalui Lembaga Penjaminan Simpanan (LPS).
Model ini melibatkan perluasan mandat LPS untuk menjamin simpanan emas, baik fisik maupun digital.
Namun skema pertama ini memiliki beberapa catatan yang harus dipertimbangkan mulai dari lembaga pemberi layanan bullion harus memenuhi kriteria ketat seperti modal, likuiditas, audit, dan manajemen risiko.
Kemudian simpanan emas dijamin hingga batas tertentu, misalkan 1000 gram emas atau nominal lain yang ditetapkan. Selain itu, pembiayaan penjaminan dapat berasal dari iuran Lembaga bullion yang menjadi anggota.
Skema kedua ialah dengan melibatkan penjamin swasta bersertifikasi.
Skema ini dilakukan oleh perusahaan penjamin independen, namun harus diakui oleh OJK dan Bappebti.
Skema kedua ini mungkin cocok bagi Perusahaan fintech emas atau koperasi emas yang belum masuk sistem perbankan.
Skema berikutnya ialah dengan membuat asuransi emas simpanan.
Alih-alih penjaminan negara, nasabah bisa membayar premi untuk mengasuransikan simpanan emas mereka. Model ini fleksibel namun butuh pengawasan ketat.
Skema terakhir ialah hybrid dengan kolaboratif antara negara dan swasta. Skema kolaboratif antara negara dan lembaga asuransi swasta, mirip dengan penjaminan DPK dalam Dana Pihak Ketiga dan LKM.
Namun terdapat tantangan dalam mewujudkan sistem penjaminan emas ini.
Tantangan pertama berkenaan dengan nilai emas yang berfluktuasi. Tidak seperti uang tunai, nilai emas berfluktuasi. Maka penjaminan harus memperhitungkan nilai pasar (mark to market) dan potensi kerugian jika terjadi krisis pasar.
Tantangan berikutnya perlu dilakukan verifikasi emas fisik dengan emas digital. Penjamin perlu memastikan bahwa emas fisik benar-benar ada di vault. Sistem audit dan verifikasi independen harus ketat.
Tantangan ketiga ialah potensi biaya tinggi. Skema penjaminan memerlukan dana cadangan besar. Siapa yang akan membiayai, apakah negara, lembaga bullion, atau nasabah?
Tantangan terakhir ialah terkait dengan kerangka hukum yang belum siap. Saat ini belum ada regulasi khusus yang mewadahi penjaminan emas secara nasional.
Perlu revisi terkait regulasi mengenai LPS atau pembentukan entitas baru.
Berdasarkan analisis di atas, berikut beberapa langkah strategis yang bisa dipertimbangkan pemerintah dan stakeholder terkait.
Pertama, jika kita akan menempuh penjaminan simpanan melalui skema pertama yaitu melibatkan LPS maka perlu ada perubahan regulasi. Berdasarkan UU P2SK mandat penjaminan oleh LPS masih terbatas pada simpanan nasabah di bank dan polis asuransi.
Kedua, regulator dalam hal ini OJK perlu membuat regulasi dan standarisasi Lembaga Bullion.
Pengaturan ini mencakup likuiditas, audit, sistem penyimpanan hingga transparasi laporan. Rekomendasi ketiga ialah masyarakat perlu diberi pemahaman yang jernih tentang risiko menyimpan emas di luar sistem yang dijamin, serta pentingnya memilih lembaga yang kredibel.
Keempat pemerintah dapat mendorong inovasi fintech penjamin emas yang dapat mengembangkan skema asuransi emas atau garansi simpanan berbasis blockchain, yang transparan dan efisien.
Rekomendasi alternatif lainnya yang dapat dilakukan pemerintah ialah dengan membangun dana perlindungan simpanan emas.
Dana ini bisa berasal dari premi lembaga bullion, dan dikelola secara kolektif sebagai jaring pengaman bagi simpanan masyarakat.
Di tengah ketidakpastian ekonomi global, emas kembali menjadi simbol stabilitas.
Namun stabilitas tidak cukup hanya datang dari nilai instrinsik logam kuning tersebut, melainkan juga dari sistem keuangan yang melindungi pemiliknya.
Tanpa mekanisme penjamin simpanan emas, investasi emas yang menjanjikan bisa berubah menjadi jebakan berisiko tinggi, apalagi bagi masyarakat awam yang tergiur iming-iming keuntungan cepat.
Maka, membangun sistem penjaminan simpanan emas bukan sekadar ide kebijakan, tetapi sebuah urgensi nasional yaitu demi membangun kepercayaan publik, menjaga stabilitas sistem keuangan alternatif, dan mengakselerasi inklusi keuangan di era digital.
Sudah waktunya Indonesia tidak hanya punya bank emas, tetapi juga perlindungan emas bagi simpanan rakyatnya